Pro budoucnost dětí
200 Kč stačí. Proč při investování pro děti rozhoduje návyk, ne stav konta
Mnoho rodin odkládá investování, protože s napjatým rozpočtem zkrátka nemají tisícové přebytky. Začít se ale dá i s málem. V reálu totiž spíše než na výši prvotní částky záleží na tom, zda vůbec investovat začneme.
Rychlé shrnutí:
- I malé částky mají velký smysl: Třetina rodičů neinvestuje dětem kvůli pocitu, že nemá dost peněz. Kouzlo dlouhodobého investování však spočívá v čase – i pravidelná dvoustovka dokáže za patnáct let udělat velký rozdíl.
- Čím dříve začnete investovat, tím lépe: Pár stovek měsíčně od narození vynese dospívajícímu víc než tisícovka investovaná na poslední chvíli.
- Návyk je důležitější než dokonalé načasování: Místo čekání na „až bude líp“ je lepší nastavit drobné mikro-platby a ukázat dospívajícím, jak peníze v čase pracují.
Mýtus velkých peněz: Co ukázala data z českých rodin
Z našeho výzkumu mezi 450 českými domácnostmi vyplynul zajímavý závěr. Celá třetina rodičů jako hlavní bariéru, proč dětem neinvestují, uvádí nedostatek finančních prostředků. Mají pocit, že odkládat 200 Kč nebo pětistovku měsíčně nemá smysl. 16 % rodičů navíc uvádí, že nezná vhodné investiční nástroje pro děti.
Pocit, že je potřeba začít investovat rovnou s adekvátní částkou, navíc umocňuje celospolečenský odstup od investic. Jak ukazují data České bankovní asociace, v oblasti investování se u nás jistě cítí pouhých 14 % lidí.
Výsledek? Mnoho rodičů odkládá investování na dobu, „až na tom budeme finančně lépe“. Po rodičovské. Až mi v práci přidají. Až skončí prázdniny, září, Vánoce… Jenže při čekání na ideální moment nám uniká sama podstata. To nejcennější, co můžeme dětské budoucnosti dát, totiž není vysoká počáteční suma, ale roky, po které necháme peníze pracovat.
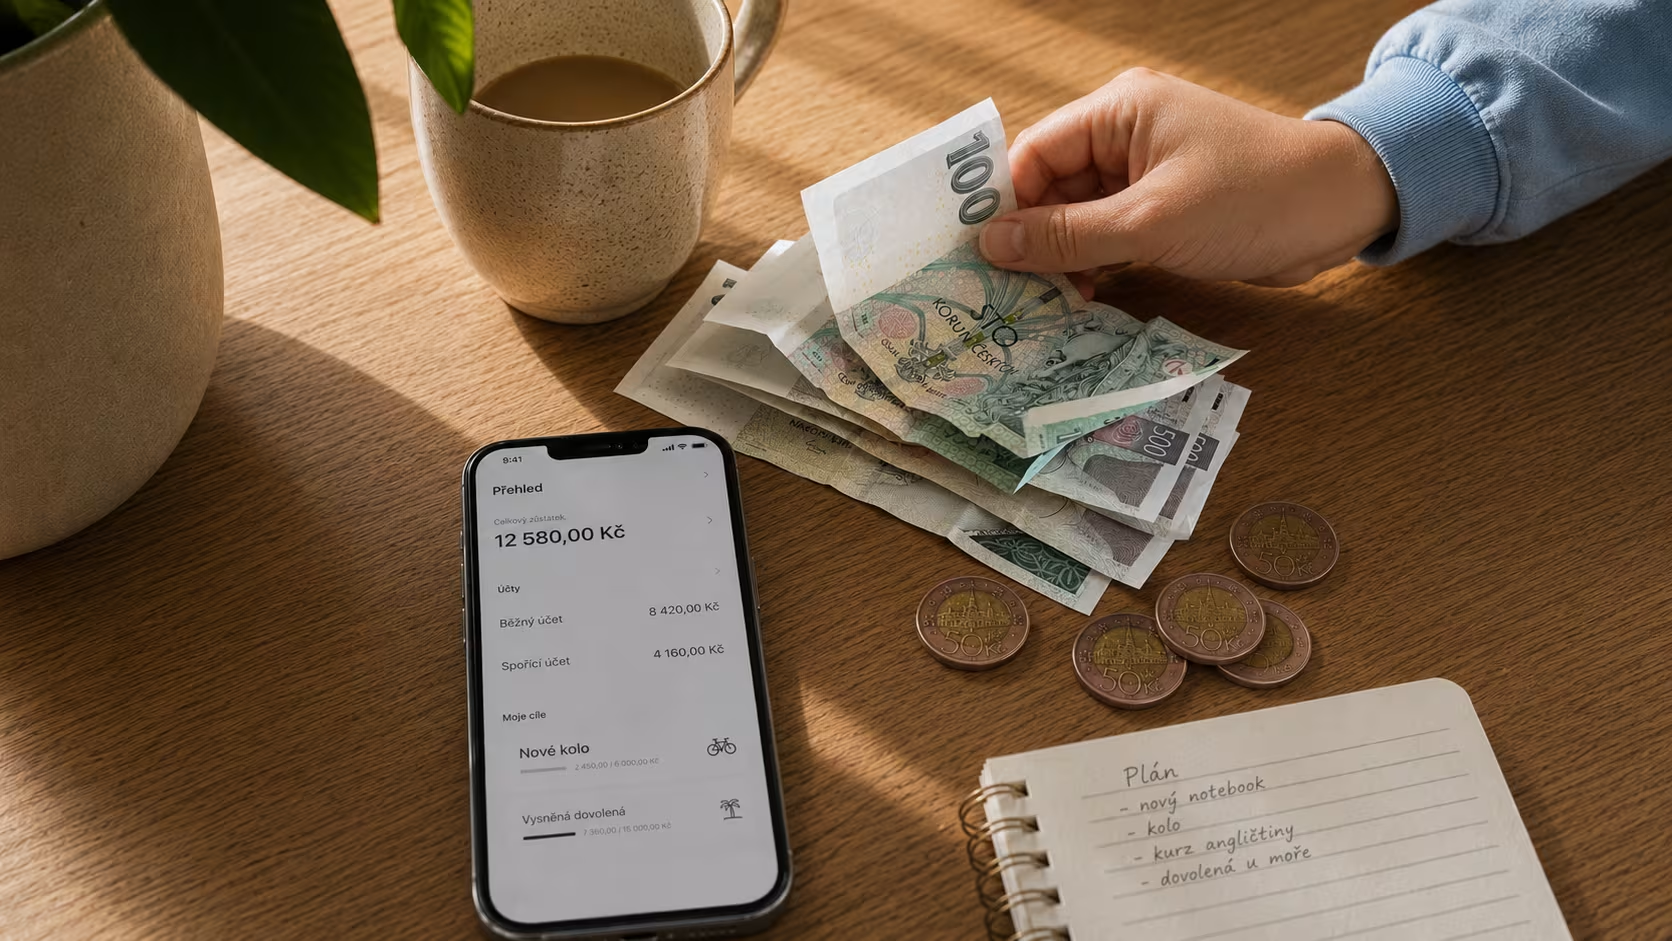
Proč je 200 Kč dnes víc než 1000 Kč za 10 let
V investování existuje jediný skutečný „magický faktor“. Není to výběr té absolutně nejlepší investiční platformy ani geniální odhad vývoje trhu. Je to složené úročení v kombinaci s časovým horizontem.
Efekt včasného startu v číslech
Představme si dva různé přístupy k odkládání peněz pro dítě od jeho narození do 18 let při průměrném dlouhodobém zhodnocení akciového trhu kolem 7 % ročně (což je v investičním světě takový zlatý standard pro dlouhodobé kalkulace a zároveň historicky ověřený reálný výnos např. amerického indexu S&P 500 po očištění o inflaci):
Z účtu obou rodičů odešla ve výsledku takřka stejná suma peněz. Jenže zatímco rodič B posílal měsíčně více než trojnásobek (1 000 Kč namísto 300 Kč), jeho dítě dostane k osmnáctinám o 50 000 Kč méně.
Jak konkrétně nechávají lidé peníze zhodnotit, se různí. Aktuální data z Indexu prosperity a finančního zdraví ale ukazují, že nějakou formu zhodnocování financí dnes využívá už 82 % Čechů. Aktivnější jsou v tomto směru především muži, mladší ročníky a domácnosti s vyššími příjmy.
3 kroky, jak vybudovat rodinný návyk (a nevšimnout si toho v rozpočtu)
Pokud má být finanční výchova i samotné investování dlouhodobě udržitelné, nesmí být příliš komplikované nebo výrazně zasahovat do vašeho rodinného rozpočtu. Pro začátek úplně postačí, když zavedete tři jednoduché principy:
1. Zaveďte si „minitrvalák“
Znáte pravidlo „zaplať nejprve sobě“? U spoření nebo investování dětem platí dvojnásob. Nastavte si trvalý příkaz na jakoukoli částku, kterou v rozpočtu nepocítíte – třeba 200, 300 nebo 500 Kč – hned na druhý den po výplatě. Peníze odejdou dřív, než s nimi začnete počítat na běžné nákupy.
2. Dětské narozeniny pojměte trochu jinak
Příbuzní se často ptají, co dětem koupit. Místo záplavy hraček navrhněte babičkám a dědečkům změnu – vyberte společně jen jeden menší dárek a zbytek peněz zainvestujte. Když se k vašim dvěma stovkám měsíčně přidá narozeninová tisícovka od prarodičů, efekt se násobí.
3. Zapojte do spoření a investování děti
Jakmile je dítěti 10–12 let, bavte se spolu víc o financích a klidně společně prozkoumávejte i téma investování. Finanční gramotnost nevzniká ve škole z učebnic. Vzniká z momentů, kdy dětem bez složité hantýrky ukážete, jak peníze v čase pracují.
Nesnažte se o dokonalost, soustřeďte se na pravidelnost
Nečekejte na vhodnější moment. Ivestujte klidně s málem, na optimální částku se propracujete časem. V té době už ale budete mít návyk automatického investování osvojený.
To nejcennější, co můžete svému dítěti do života dát, není obří suma předaná v den osmnáctých narozenin. Je to funkční návyk, pochopení hodnoty času a vědomí, že svět financí je nástroj, který jim má sloužit, ne je děsit.
Label
Nechte váš kapitál vydělávat
v nemovitostech napříč Evropou
1
Zanechte nám kontakt
2
Ozveme se vám a projdeme potřebné kroky
3
Nechte vaše prostředky vydělávat
Ozveme se co nejdřív a společně vybereme nejlepší cestu, jak investovat.
