Jak vybrat nemovitostní fond krok za krokem
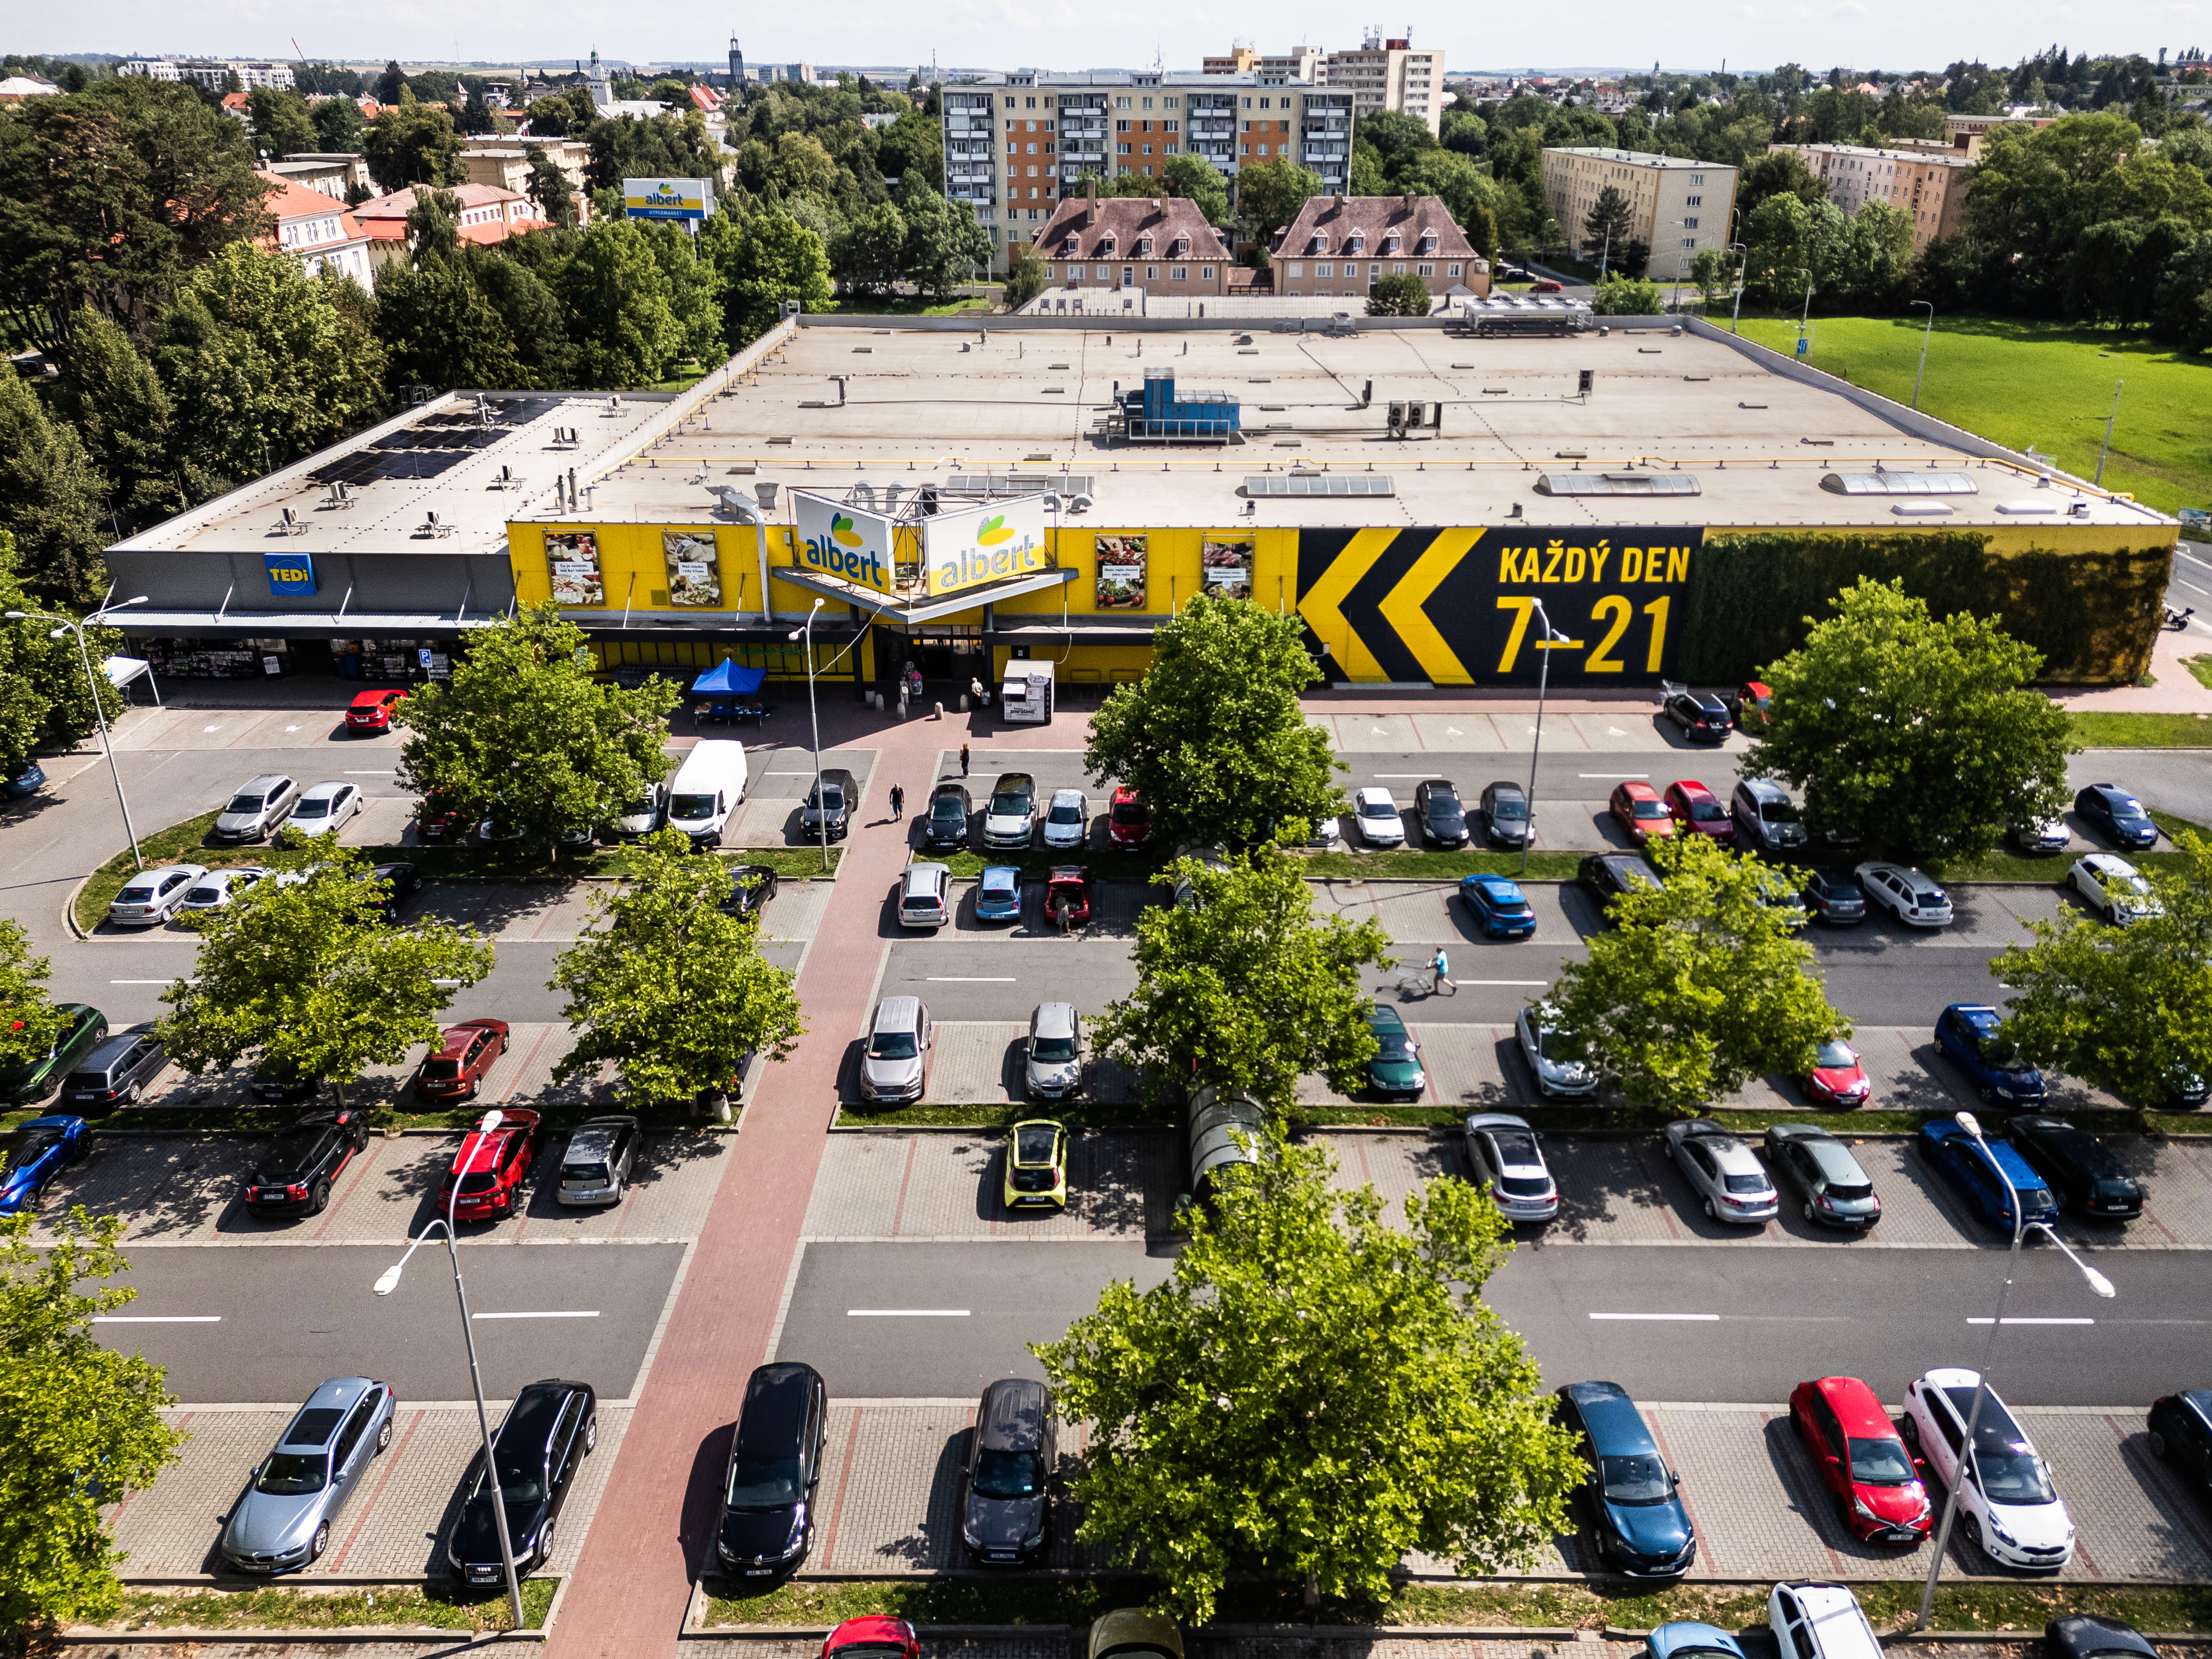
Výhody investování do nemovitostního fondu

Podíl na velkém portfoliu
Investujete do pečlivě vybraného portfolia nemovitostí, které by pro jednotlivce byly jinak těžko dostupné. Díky velkému portfoliu rozkládáte riziko a podílíte se jak na výnosech z nájemného, tak na růstu ceny nemovitostí.

Investice od 200 Kč měsíčně
Začít můžete už od pár stovek. Například do retailového fondu je možné investovat už od 200 Kč měsíčně nebo od 10 000 Kč jednorázově.

Žádné starosti
Neřešíte správu nemovitostí, nájemníky ani další náklady spojené s provozem nebo se zdlouhavým vyřizováním stavebních povolení.

Snadný odkup
Podíl v retailovém nemovitostním fondu jednoduše koupíte i prodáte formou zpětného odkupu, na rozdíl od přímého vlastnictví nemovitosti, které vyžaduje složitý prodej.

Transparentní výnosy
Dosažený výnos odpovídá tomu, co skutečně dostanete. Žádné skryté náklady ani složité podmínky.
Jak postupovat při výběru fondu
1
Podívejte se, do jakých nemovitostí fond investuje
Nenechte se zlákat jen slibem vysokého výnosu. Podívejte se, z čeho výnos reálně plyne, do jakých typů nemovitostí fond investuje nebo jak dlouhé smlouvy má uzavřeny s nájemci.
Na co se zaměřit?
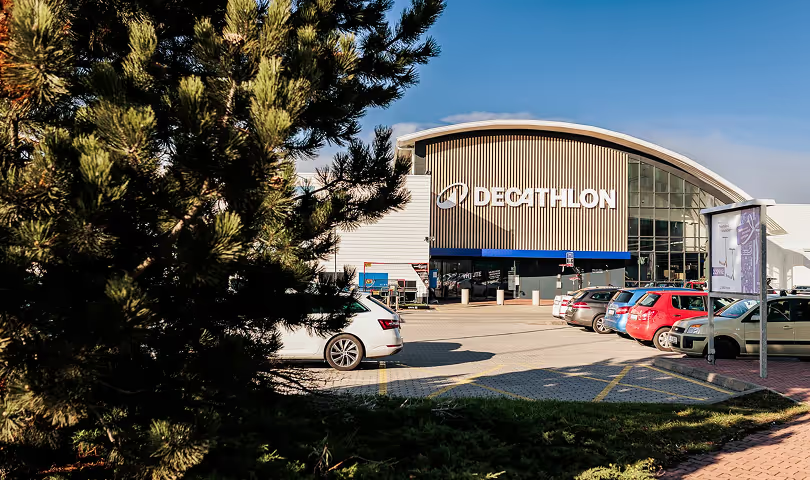
Typ nemovitostí
Setkat se můžete s fondy, které investují do nemovitostí, jako jsou:
- retail parky
- obchodní centra
- logistické a průmyslové areály
- kancelářské budovy
- rezidenční nemovitosti
Strategie fondu
Bezpečnějším cílem pro investory jsou fondy, které ve svém portfoliu spravují pouze dokončené a pronajaté nemovitosti.
Fondy, které se přímo věnují i developmentu mohou sice doručit vyšší výnos, ale nesou s sebou i větší riziko spojené právě s výstavbou.
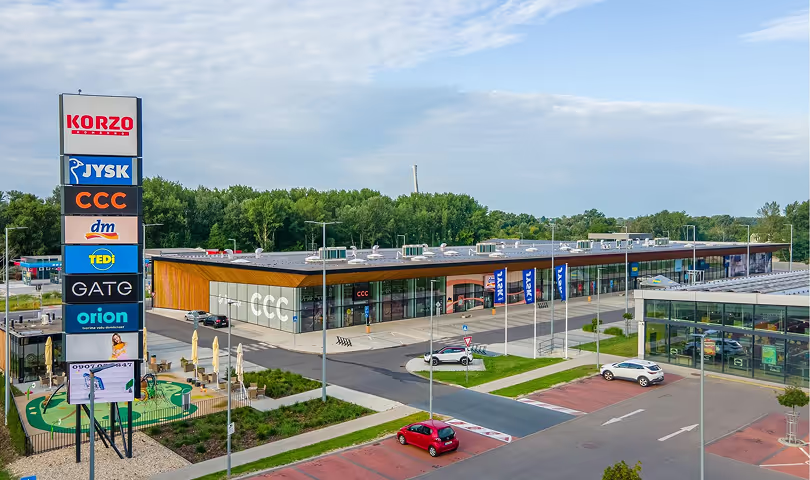
Zdroje výnosu
Stabilní fondy generují výnosy převážně z nájemného, nikoliv ze změny hodnoty nemovitosti, což zaručuje dobrou predikovatelnost a stabilitu. Velkou roli hraje také složení nájemců a délka uzavíraných nájemních smluv.
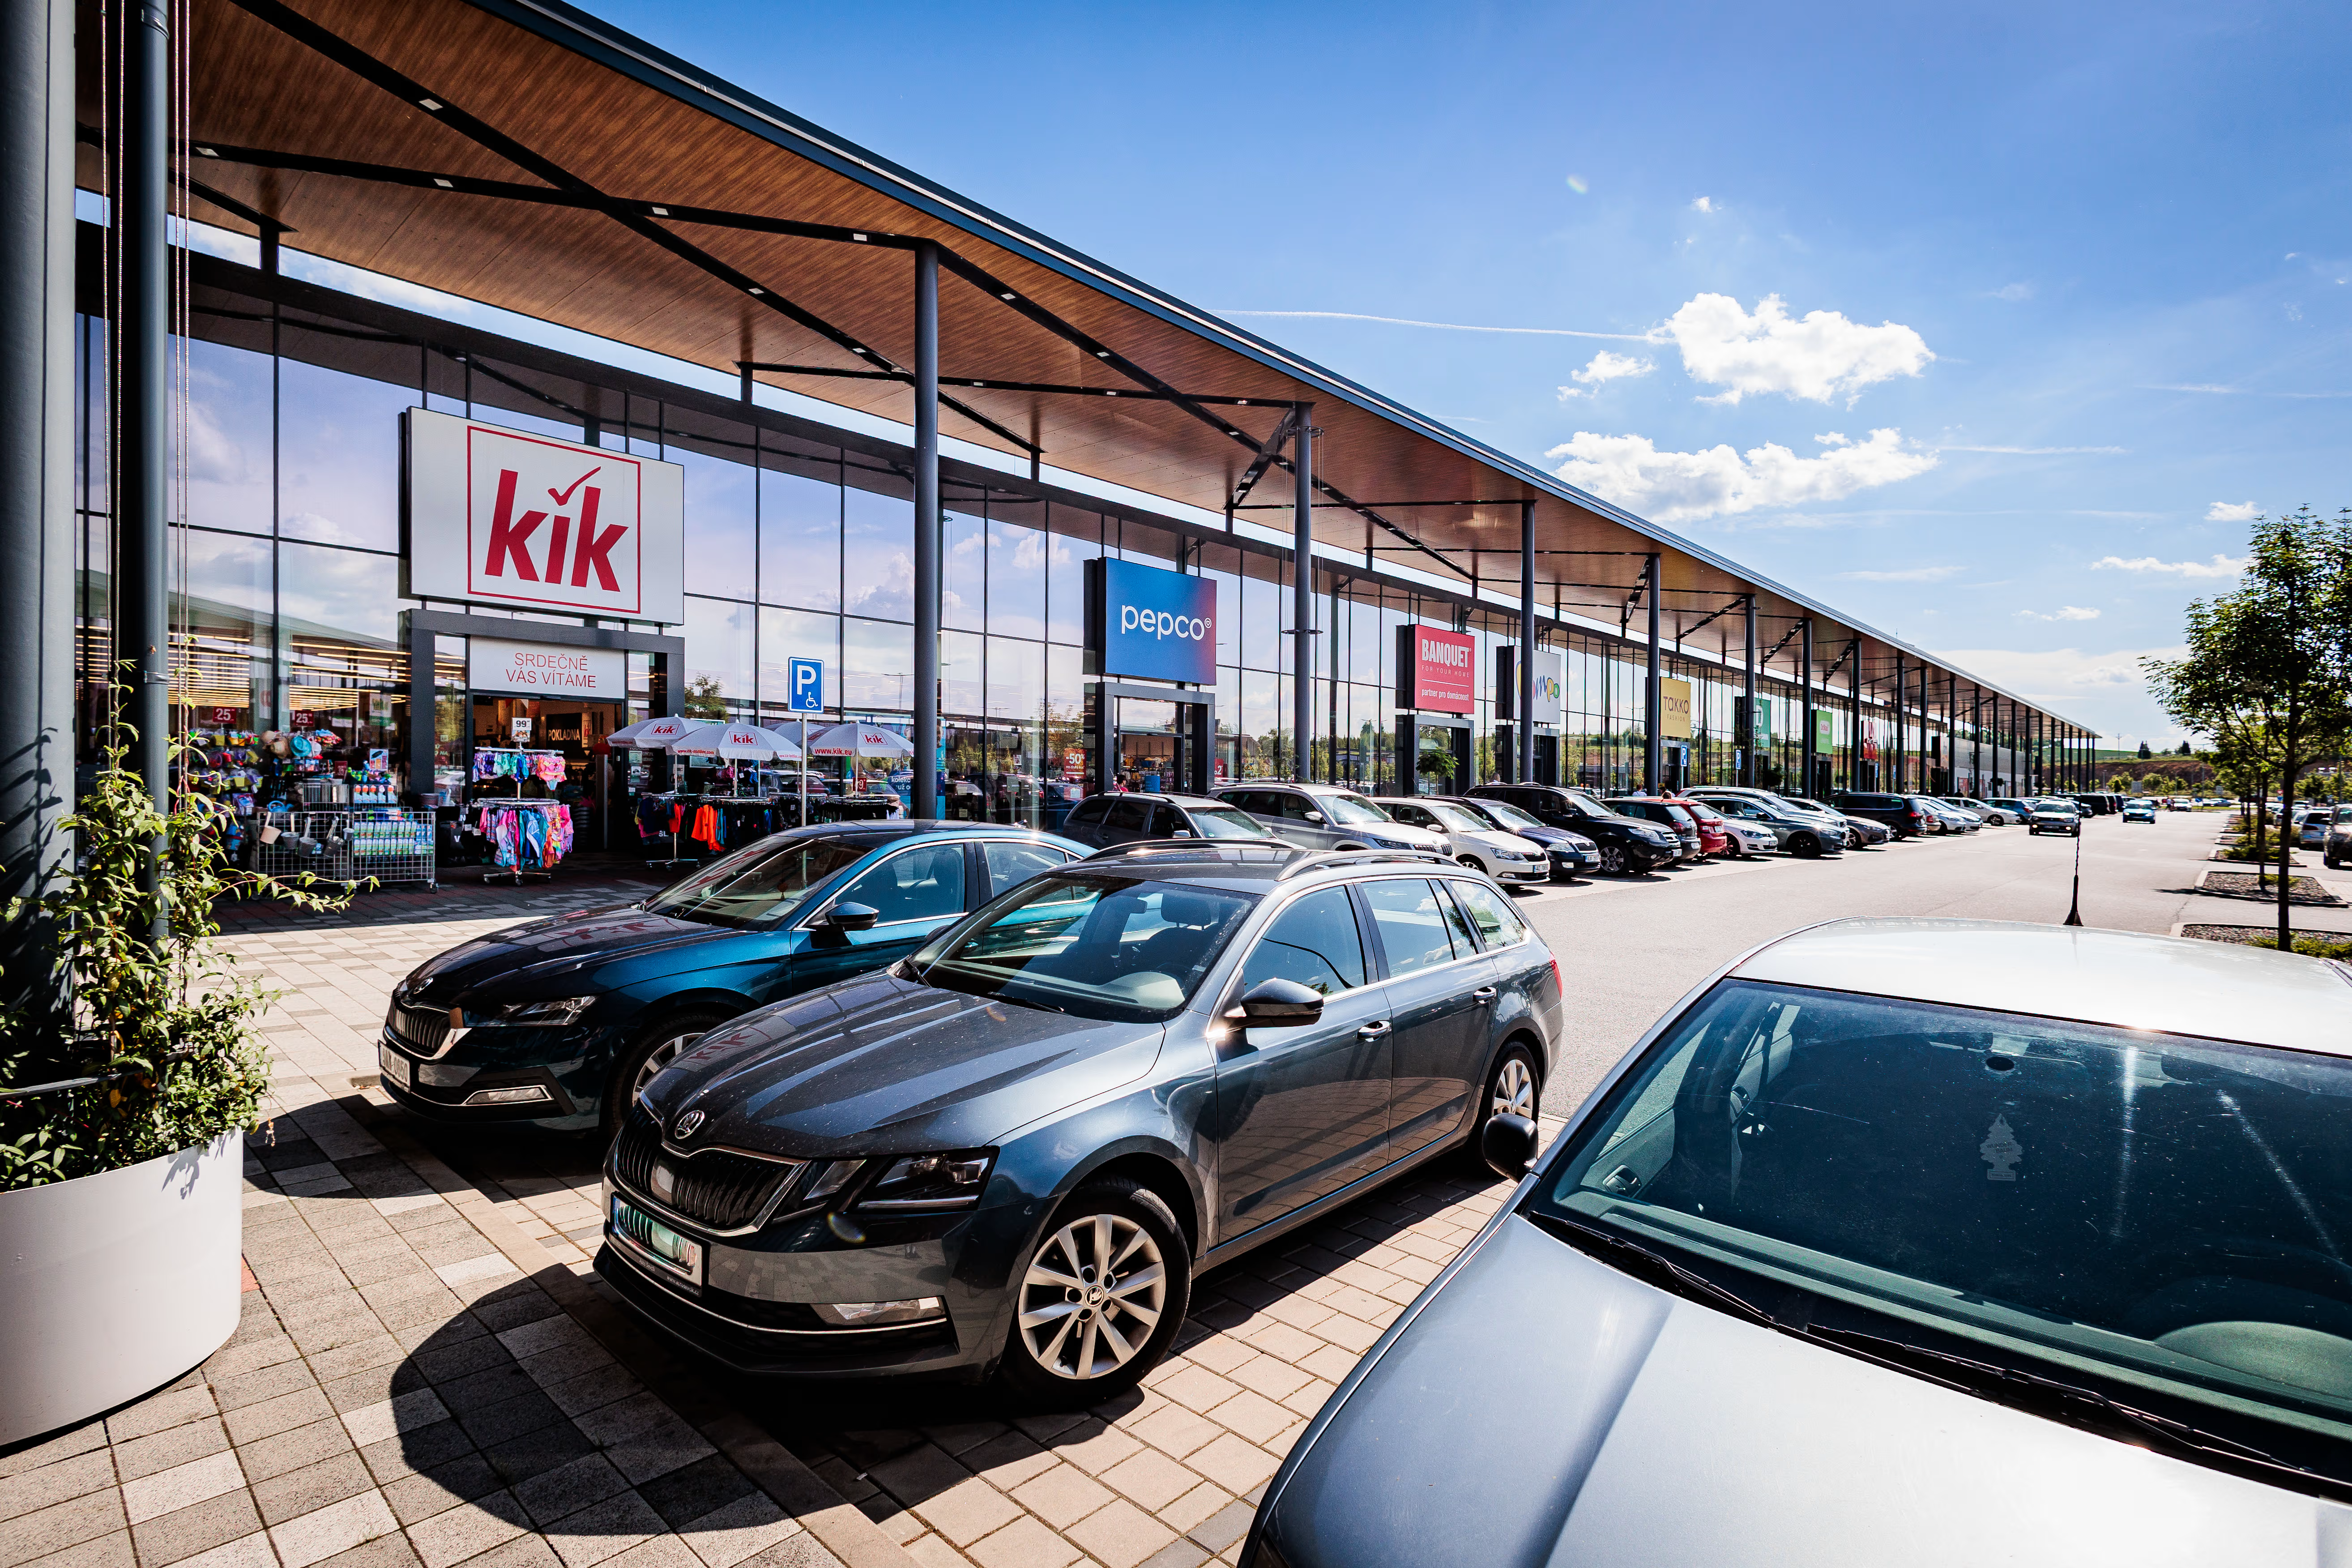
Najemní mix
Kvalita a stabilita fondu stojí i na složení nájemců. Silní a bonitní nájemci z různých sektorů zajišťují dlouhodobou obsazenost a předvídatelné výnosy. Při výběru fondu proto sledujte nejen typ nemovitostí, ale i to, kdo v nich působí.

Délka nájemních smluv
V našem segmentu regionálních retail parků je obvyklé uzavírat dlouhodobé smlouvy na období minimálně 5 let. Výjimkou nejsou ani smlouvy termínované na 10 let a více. Orientovat se tak můžete podle ukazatele WAULT – čím větší má hodnotu, tím je to pro stabilitu výnosů fondu samozřejmě lepší.
2
Zjistěte, jak velké a rozložené je portfolio fondu
Čím větší a pestřejší je portfolio fondu, tím lépe odolává tržním výkyvům. Zaměřte se na fondy, které investují napříč regiony, odvětvími i typy nájemců – rozkládají tím riziko a zvyšují stabilitu výnosů.
Na co se zaměřit?
Velikost portfolia
Fond s více nemovitostmi má menší riziko výkyvů. Vyhněte se fondům, které se chlubí vysokým výnosem z jedné transakce. To není udržitelná strategie.
Rozložení rizika
Fond by měl mít:
- nemovitosti v různých zemích
- různé typy nájemců z různých odvětví
- různorodé velikosti a typy nemovitostí
Politická
a ekonomická stabilitaSledujte, zda fond investuje v zemích, kde je stabilní prostředí – právně i ekonomicky.
3
Ověřte si, jaké je úvěrové zatížení fondu
Fondy, které investují do nemovitostí, využívají kromě peněz od svých investorů také externí financování. Zajímejte se o to, kolik vlastního kapitálu do nemovitostí opravdu vložil fond, a kolik si půjčil. Úvěr není špatný sluha, ale může být zlý pán – zvlášť v prostředí vyšších úrokových sazeb.
Na co se zaměřit?

Vlastní kapitál
Vlastní kapitál jsou prostředky, které do fondu kromě jeho zakladatelů vložili také investoři. A to buď prostřednictvím nákupu podílových listů nebo investičních akcií.
Bankovní financování
Externí financování může být efektivním nástrojem, jak pomocí úvěru přispět k vyššímu zhodnocení fondu. Banka si navíc prověřuje bonitu fondu i jeho nájemců. Jde o další úroveň kontroly.
Úvěrové zatížení (LTV)
LTV (loan to value ratio) označuje poměr výše úvěru k hodnotě aktiv.
Příliš vysoké LTV = vyšší riziko v době zvyšování úrokových sazeb. LTV kolem 50 % se obecně považuje za zdravou míru zadlužení.
4
Zjistěte, jak vysoké má fond poplatky
Poplatky spojené s provozem a správou fondu ovlivňují konečný výnos pro investory, proto je důležité zajímat se i o ně. Dosažené zhodnocení, které fond prezentuje, je již očištěno o poplatek za obhospodařování i výkonnostní poplatek. Uváděný výnos tak představuje čistý výnos pro investory.
S jakými poplatky se můžete setkat?
Vstupní poplatek
Jedná se o jednorázový poplatek při nákupu podílu či akcie. Jeho výše záleží na konkrétním fondu a zprostředkovateli.
Poplatek za obhospodařování
Jde o pravidelný roční poplatek, který si správcovská společnost účtuje za správu majetku fondu, jako je provoz a řízení fondu. Někdy jej můžete najít označený jako management fee nebo jako poplatek za správu fondu.
Výkonnostní poplatek
Výkonnostní poplatek nebo také performance fee se uplatňuje tehdy, pokud fond dosáhne nadstandardního výnosu. Motivuje tak správce fondu v maximální míře zhodnotit prostředky svých investorů.
Výstupní poplatek
Výši výstupního poplatku si nastavuje každý fond sám. V některých případech se vůbec neuplatňuje, jindy může jít o samostatný poplatek při odprodeji podílů nebo o sankci za nedodržení minimálního investičního horizontu fondu.
Na co se zaměřit?
TER = ukazatel celkové nákladovosti fondu
TER (Total Expense Ratio) vyjadřuje, kolik procent z hodnoty majetku fondu jde každý rok na jeho provoz.
5
Ověřte si, kde je fond registrovaný
Když vybíráte fond, nejde jen o výnos. Důležité je i to, kde je registrovaný, neboli kde má domicil. Od toho se odvíjí míra dohledu, transparentnost i právní ochrana investorů.
Proč záleží na tom, kde je fond registrován?
Fondy registrované v Česku
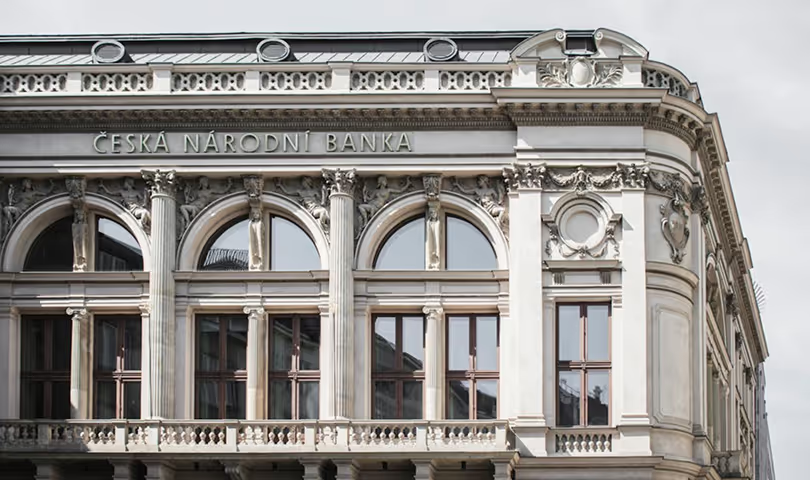
- Jsou pod dohledem České národní banky (ČNB).
- Musí dodržovat přísná pravidla pro oceňování majetku, hospodaření i vykazování výnosů.
- Nabízí vyšší právní jistotu a transparentnost.
Fondy registrované v zahraničí
- Mohou lákat na vyšší výnosy, ale často za cenu nižší kontroly a méně přísných pravidel.
- Nemusí být vždy zřejmé, na základě jakých pravidel dochází k ocenění majetku.
- Může hrozit vyšší riziko nízké likvidity, tedy složitější cesty k výběru peněz.
Na co se zaměřit?
Zvolte si fond podle vašich investičních zkušeností
Fond kvalifikovaných investorů ZDR FKI

Cílený výnos 7–9 % p.a.
Minimální vstupní investice stanovená zákonem je 1 000 000 Kč
Zaměření na investice do dlouhodobě pronajatých maloobchodních nemovitostí s výrazným zastoupením prodejen potravin a diskontních řetězců
Rozsáhlé portfolio napříč šesti evropskými zeměmi
Retailový fond ZDR Public
Cílený výnos 5–7 % p.a.
Investice od 200 Kč měsíčně nebo 10 000 Kč jednorázově
Zaměření na investice do dlouhodobě pronajatých maloobchodních nemovitostí s výrazným zastoupením prodejen potravin a diskontních řetězců
Vysoká míra likvidity – vaše investice je snadno dostupná, své prostředky můžete mít rychle k dispozici
Retailový fond ZDR Industrial
Cílený výnos 5–7 % p.a.
Investice od 200 Kč měsíčně nebo 10 000 Kč jednorázově
Zaměření na investice do dlouhodobě pronajatých nemovitostí pro lehkou výrobu a příměstskou logistiku
Vysoká míra likvidity – vaše investice je snadno dostupná, své prostředky můžete mít rychle k dispozici
Rizikovost investice
Investování s sebou nese riziko, které může vést k poklesu hodnoty investice a kapitálové ztrátě. Hodnota investičních akcií se v čase mění a historické výsledky fondů nejsou indikací ani zárukou výsledků budoucích. Investice do fondů podléhají rizikům uvedeným ve statutu fondů a podfondů, se kterými je nutné se před investičním rozhodnutím seznámit.
Nechte váš kapitál vydělávat
v nemovitostech napříč Evropou
1
Zanechte nám kontakt
2
Ozveme se vám a projdeme potřebné kroky
3
Nechte vaše prostředky vydělávat
Ozveme se co nejdřív a společně vybereme nejlepší cestu, jak investovat.
