Pro budoucnost dětí
18 let spoření nestačí: Jak dětem zajistit skutečný finanční náskok
Značná část Čechů stále svěřuje dětské úspory primárně spořicím účtům nebo stavebnímu spoření. Hledají jistotu, ale přehlížejí při tom to nejcennější, co jejich děti dostaly do vínku – dlouhodobý časový horizont. Kdo chce dětem vybudovat větší startovací kapitál i lepší finanční návyky, měl by vyměnit pasivní spoření za nástroje, které dlouhodobě porážejí inflaci.
Rychlé shrnutí:
- Nástroj podle cíle: Spořicí účty a stavební spoření jsou vhodnější pro krátkodobou rezervu. Na delším horizontu, kupříkladu 18 let, z nich inflace ukrajuje kupní sílu.
- Ochrana v reálných aktivech: Dlouhodobé investiční nástroje historicky překonávají inflaci, protože jejich hodnota roste spolu s reálnou ekonomikou.
- Čas snižuje riziko: Čím delší horizont před sebou dítě má, tím menší roli hrají krátkodobé výkyvy trhu. Pokud se peníze mají zhodnocovat například 15 až 18 let, pracuje čas ve prospěch investora.
Past jménem „bezpečné spoření“: Co udělají s dětskými úsporami dvě dekády času
Konzervativní bankovní produkty mají v rodinném rozpočtu své jasné místo – slouží k okamžitému krytí neplánovaných výdajů. Problém nastává ve chvíli, kdy na ně ukládáte peníze s časovým horizontem například 18 let.
Dlouhodobá inflace v Česku se podle dat ČSÚ v průměru pohybuje kolem 3 % ročně, což převyšuje i oficiální 2% inflační cíl České národní banky. Úrokové sazby na běžných spořicích účtech se přitom aktuálně pohybují v rozmezí od 2,6 % až 4,3 % p.a., avšak cesta k maximálnímu zhodnocení bývá podmíněna přísnými požadavky bank. Když navíc započítáte povinnou srážkovou daň a případné poplatky, čistý výnos se citelně sníží. Výsledek? Peníze podléhají zápornému reálnému výnosu – cifra na účtu sice stoupá, ale její skutečná kupní síla každým rokem klesá.
V delším horizontu nejde o žádný kosmetický rozdíl. Za tisícovku vloženou na konzervativní produkt si v den osmnáctých narozenin dítě koupí podstatně méně zboží a služeb než dnes. To znamená, že jistota výnosu se v čase mění v jistotu reálné ztráty.
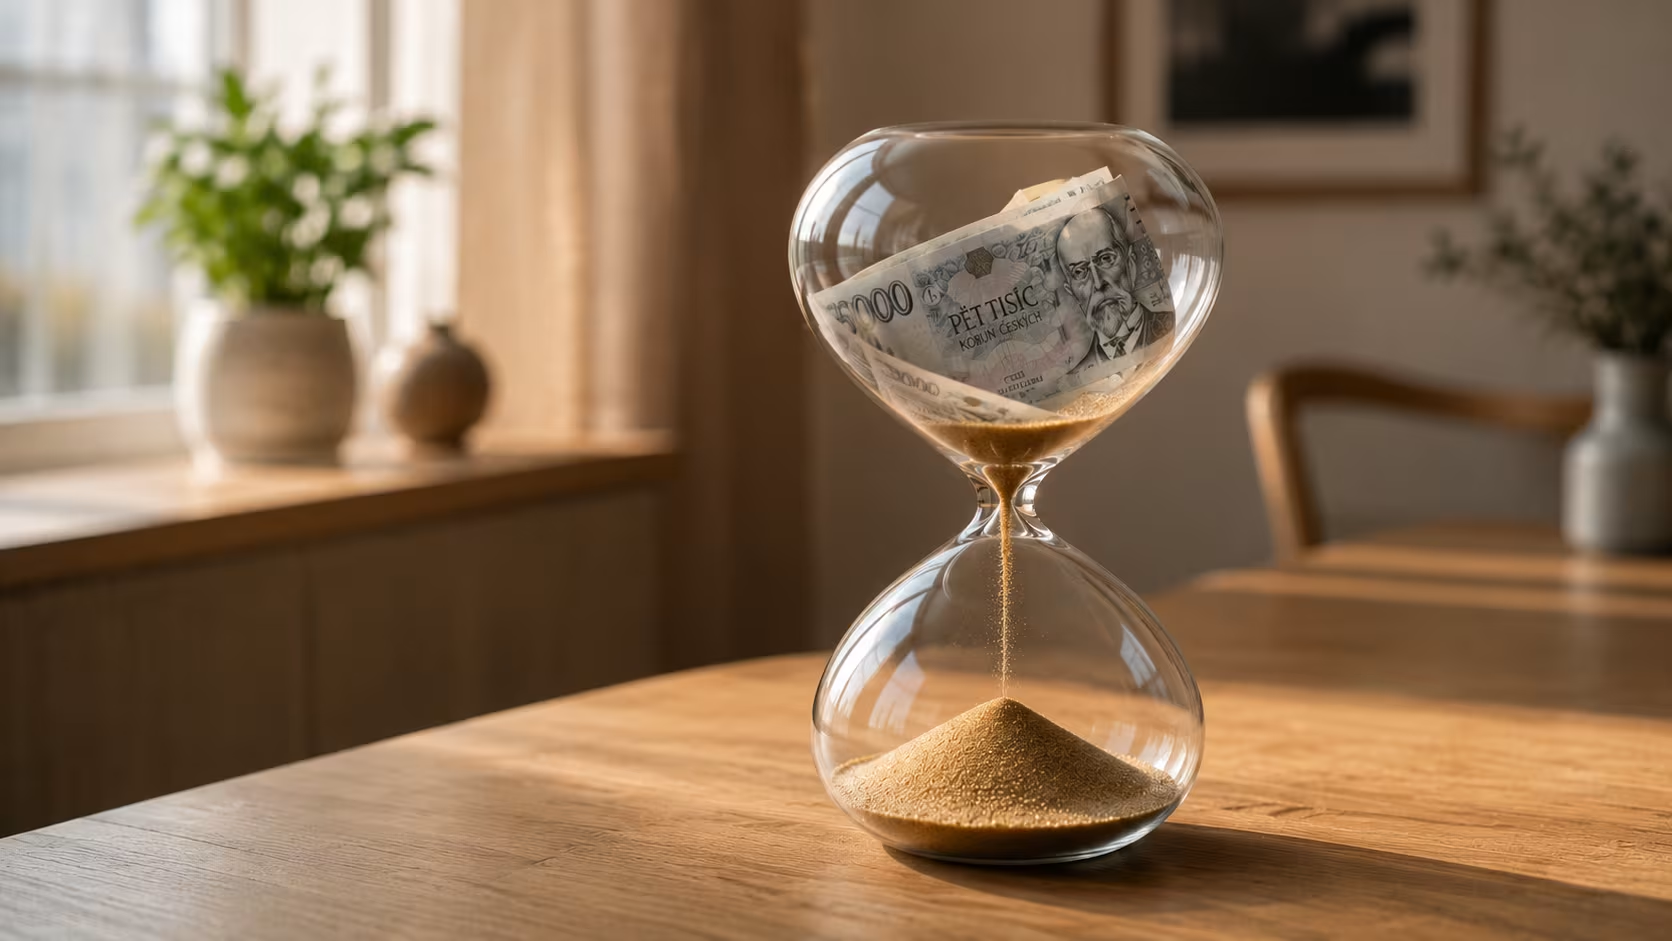
Dětské úspory pod lupou: Spoření versus investování – srovnání v číslech
Proč dlouhodobá investiční aktiva (například nemovitostní fondy, podílové fondy nebo smíšená portfolia) porážejí inflaci? Protože jsou ukotvena v reálné ekonomice. Pokud v čase rostou ceny nájmů, zboží, energií a služeb, roste s nimi postupně i hodnota nemovitostí a firem. Bankovní vklad naproti tomu nabízí pouze pevně daný úrok, který na tempo reálné ekonomiky dlouhodobě nestačí.
Pokud byste tak například odkládali od narození dítěte 500 Kč, můžete ve výsledku dostat dost rozdílné sumy.
Zatímco u tradičního spoření vytvořil úrok zhodnocení necelých 30 000 Kč (což sotva pokryje kumulovanou inflaci), u uvážlivého dlouhodobého investování by dítě získalo o více než 70 000 Kč navíc.
Čas jako nejsilnější spojenec: Proč u dětí krátkodobé výkyvy nevadí
Častá obava rodičů zní: „Co když peníze uložím v nevhodnou dobu a ekonomika půjde dolů?“ Při pohledu na investice pro děti je ale potřeba změnit optiku. Děti mají totiž v rukách tu největší výhodu: dostatek času.
Ekonomika i trhy se pohybují v přirozených cyklech – období růstu střídají období zvolnění. Zatímco na krátkém horizontu mohou ceny aktiv a fondů kolísat, v delším horizontu (například 10 až 18 let) se tyto výkyvy přirozeně vyrovnávají.
Rozdíl mezi jednotlivými časovými horizonty můžeme zjednodušeně přiblížit třeba následovně:
- Krátký horizont (1 až 3 roky): Peníze, které budou děti potřebovat brzy (na kroužky, nový počítač nebo střední školu), patří na běžný či spořicí účet. Zde je klíčová okamžitá dostupnost, nikoli výnos.
- Střední horizont (3 až 7 let): Vhodný pro konzervativnější nástroje, kde je cílem udržet hodnotu peněz před inflací.
- Dlouhý horizont (7 až 18 let nebo i víc): Ideální prostor pro reálná aktiva a investiční fondy. Dlouhý časový test dává investici prostor plně rozvinout svůj potenciál – reálná aktiva generují průběžný výnos, výnosy se v čase postupně úročí a inflace ztrácí svou sílu.
Pokud dětem odkládáte peníze pravidelně každý měsíc, nemusíte časovat trh ani řešit, zda je ekonomika nahoře nebo dole. Při případném dočasném ochlazení trhu totiž vaše pravidelná částka nakupuje podíly ve fondu „se slevou“. V dlouhém horizontu do dospělosti dítěte tak i dočasné výkyvy pracují ve váš prospěch.
3 fáze investičního horizontu: Jak řídit dětské portfolio v čase
Strategie investování pro děti nemusí být neměnná. Může se vyvíjet podle toho, kolik let zbývá do chvíle, kdy dítě peníze skutečně potřebuje (např. na studia nebo první bydlení).
1. Fáze akumulace (0–12 let): Plné využití času
Máte před sebou ještě spoustu času, proto nedržte peníze zkrátka. Můžete se zaměřit třeba na růstová a reálná aktiva (nemovitostní fondy, podílové fondy), která mají potenciál dlouhodobě překonávat inflaci.
2. Fáze stabilizace (12–15 let): Budování přehledu
Peníze stále pracují s růstovým potenciálem, ale vy už pečlivěji sledujte celkový horizont. Je dobré se více věnovat i finanční edukaci – dítě už chápe koncept investic a může sledovat, jak se vyvíjí hodnota jeho portfolia.
3. Fáze přípravy na cíl (15–18 let): Pozvolné zamykání výnosů
Před plánovaným výběrem se vyplatí v posledních 2–3 letech postupně přesouvat úspory z dynamických produktů do konzervativnějších. Zamezíte tak riziku, že nečekaný tržní výkyv těsně před výběrem sníží výslednou částku.
Čas je jediný kapitál, který rodina dostává zdarma
Největší výhodou dětského investování není to, kolik peněz rodiče vydělávají, ani to, zda dokážou přesně odhadnout vývoj trhů. Největší výhodou je 18 let čistého času. Proto se nevyplácí odkládání peněz odkládat, i když na to máte zpočátku třeba jen pár stovek měsíčně – při investování pro děti rozhoduje návyk, ne stav konta.
Pokud tento čas necháte ležet na běžných účtech, které nepokryjí ani inflaci, připravujete se se o svého nejsilnějšího finančního spojence. Pokud ho naopak spojíte s uvážlivě vybranými dlouhodobými investičními nástroji, proměníte i drobné měsíční částky v důstojný startovací kapitál.
Label
Nechte váš kapitál vydělávat
v nemovitostech napříč Evropou
1
Zanechte nám kontakt
2
Ozveme se vám a projdeme potřebné kroky
3
Nechte vaše prostředky vydělávat
Ozveme se co nejdřív a společně vybereme nejlepší cestu, jak investovat.
